- Accueil
- Comités, risques et pilotage
- Tableau de bord du dirigeant : exemple d'indicateurs présentés au conseil
Tableau de bord du dirigeant : exemple d'indicateurs présentés au conseil
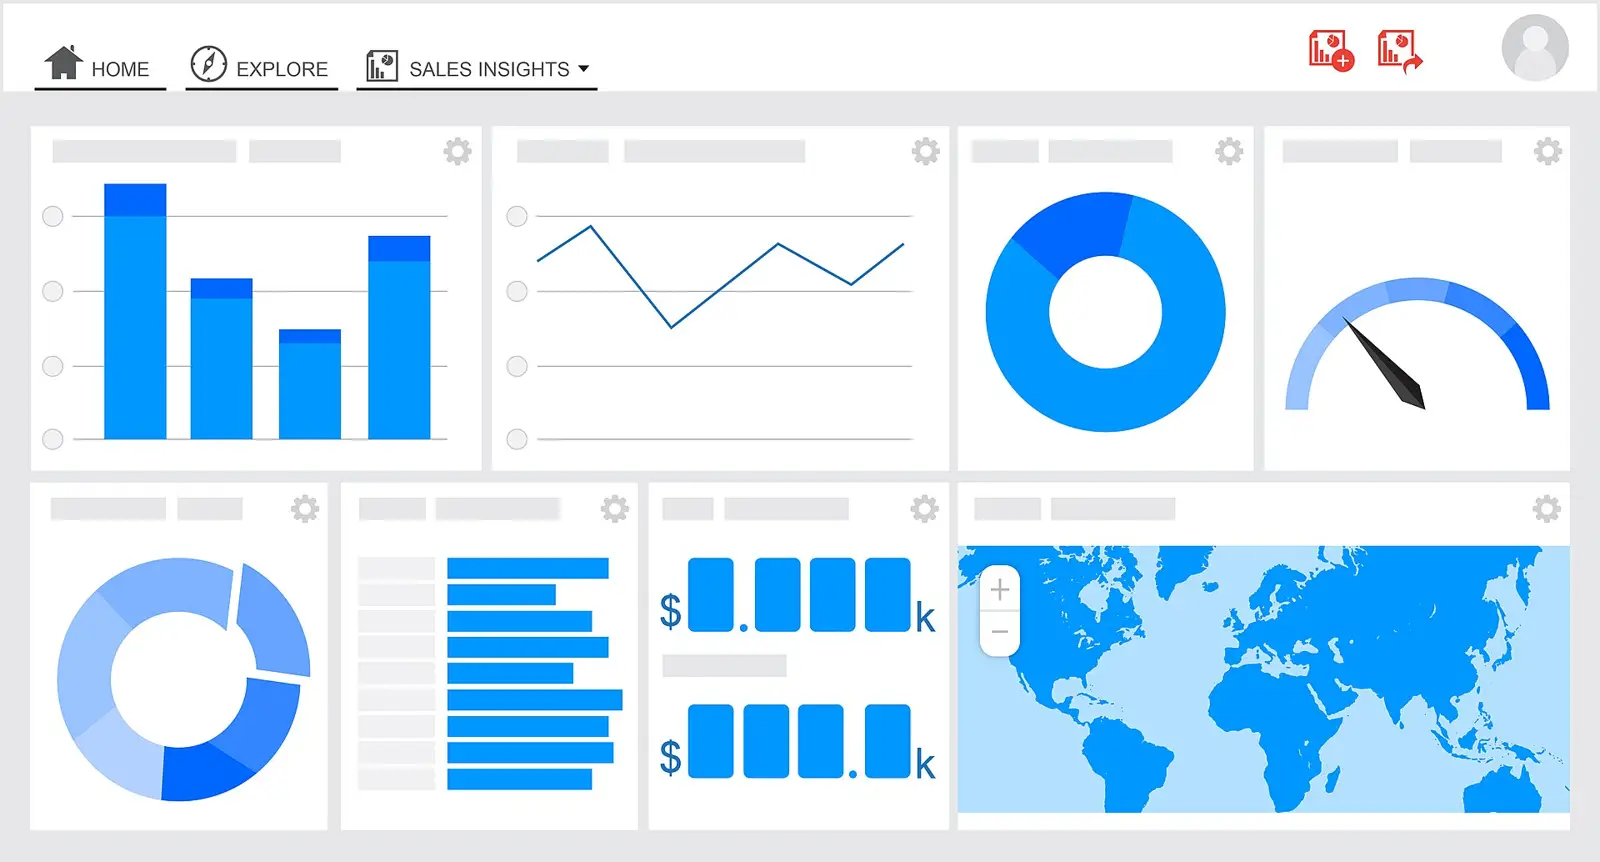
Un tableau de bord d'entreprise présenté au conseil réunit un petit nombre d'indicateurs économiques et physiques comparés à un prévisionnel, pour que les administrateurs repèrent vite les écarts. Cet article en donne un exemple de structure et explique comment le conseil s'en sert réellement en séance.
À retenir
- Un tableau de bord de gestion compare des valeurs prévues et réelles pour chaque indicateur retenu, avec un écart et une action correctrice
- Il existe quatre grandes catégories d'indicateurs selon Service Public Entreprendre, dont les indicateurs économiques et les indicateurs physiques sont détaillés par Bpifrance Création
- Le tableau de bord présenté au conseil n'est pas celui du quotidien du dirigeant : il est resserré, régulier et lié aux risques suivis par les comités
- La composition du conseil (de trois à dix-huit membres selon l'article L225-17, cinq mandats au plus selon l'article L225-21) peut elle-même figurer parmi les indicateurs suivis en séance
- Une mauvaise sélection d'indicateurs, trop nombreux ou mal co-construits, rend le tableau de bord inutile en séance
Un exemple de tableau de bord d'entreprise destiné au conseil tient en une poignée de lignes : pour chaque indicateur retenu, une valeur prévue, une valeur réelle, l'écart entre les deux, et l'action correctrice envisagée. Bpifrance Création et le site Service Public Entreprendre décrivent ce même outil sous le nom de tableau de bord de gestion : un instrument de suivi et de pilotage des performances, construit autour d'indicateurs choisis à l'avance, qui sert à anticiper les difficultés et à décider des corrections. Ce que cet article ajoute, c'est la version présentée en conseil d'administration ou de surveillance d'une PME ou d'une ETI : un tableau resserré, régulier, qui alimente la délibération des administrateurs plutôt que la seule gestion quotidienne du dirigeant. Le panorama complet se trouve dans le guide de la gouvernance d'entreprise.
Tableau de bord d'entreprise : de quoi parle-t-on exactement
Selon Bpifrance Création, le tableau de bord est un outil de suivi et de pilotage des performances qui permet d'obtenir une vue d'ensemble de l'activité de l'entreprise. Il synthétise les points importants de cette activité, préalablement choisis, et poursuit un double objectif : prévenir les difficultés et aider à piloter en alertant sur les actions correctrices à mettre en place. Service Public Entreprendre reprend la même définition pour le tableau de bord de gestion, en précisant qu'il offre une vision synthétique de la situation de l'entreprise selon des indicateurs préalablement choisis et qu'il permet ainsi d'anticiper les difficultés, de contrôler la situation financière et de la corriger si besoin.
Deux mots méritent d'être retenus avant d'aller plus loin : indicateur et écart. L'indicateur est la mesure choisie (un chiffre d'affaires, un délai, un taux de satisfaction). L'écart est la différence entre ce qui était prévu, généralement dans le prévisionnel ou le plan d'affaires, et ce qui s'est réellement produit. Service Public Entreprendre rappelle qu'un équilibre financier est estimé au moment de la création de l'entreprise dans un plan d'affaires, et que cet équilibre peut être bouleversé en cours d'exercice : évolution imprévue du chiffre d'affaires, augmentation des charges fixes, problème de trésorerie. Le tableau de bord est l'outil qui permet de détecter ce décalage avant qu'il ne devienne un problème grave, et de réaliser de nouvelles prévisions financières prenant en compte les données réelles de l'entreprise.
Le tableau de bord présenté au conseil n'est pas celui du dirigeant au quotidien
Le dirigeant d'une PME ou d'une ETI suit son activité au jour le jour, souvent avec de nombreux indicateurs opérationnels : commandes, production, relances clients, trésorerie courante. Le conseil d'administration ou de surveillance, lui, ne siège pas tous les jours. Il a besoin d'une version plus resserrée, régulière, qui lui permette en quelques minutes de comprendre où se situe l'entreprise par rapport à ses objectifs et quels sont les points qui appellent une décision du conseil plutôt qu'une simple action de gestion.
Cette distinction compte en séance. Un tableau de bord présenté au conseil qui reprend tel quel le tableau opérationnel du dirigeant, avec des dizaines de lignes, perd son utilité : les administrateurs n'ont ni le temps ni la connaissance fine du quotidien pour l'exploiter. Un tableau de bord conçu pour le conseil retient les indicateurs qui éclairent une décision collégiale : l'évolution de l'activité par rapport au prévisionnel, les risques identifiés par le dispositif de contrôle interne, les sujets que le comité d'audit ou le comité stratégique, lorsqu'ils existent, ont jugés sensibles depuis la dernière séance. Le format reste le même que celui décrit par Bpifrance Création et Service Public Entreprendre : prévu, réel, écart, action correctrice. Ce qui change, c'est le niveau de synthèse et la fréquence de présentation, calée sur le rythme des séances du conseil plutôt que sur celui de la gestion courante.
Les catégories d'indicateurs à connaître avant de construire un tableau de bord
Service Public Entreprendre indique qu'il existe quatre grandes catégories d'indicateurs utilisables en fonction de l'activité de l'entreprise, et cite en exemple les indicateurs économiques, qui servent à mesurer les résultats et les coûts. Bpifrance Création détaille deux de ces catégories dans son exemple de tableau : les indicateurs économiques (chiffre d'affaires par client, chiffre d'affaires par famille de produits, marge commerciale, frais commerciaux, frais de déplacements, achats de marchandises, stock de marchandises, stock des produits finis, coût de transport) et les indicateurs physiques (délais de livraison, satisfaction des clients, taux de retour des marchandises).
Pour un conseil, l'enjeu n'est pas de reprendre toutes ces lignes mais de choisir, catégorie par catégorie, celles qui pèsent réellement sur la trajectoire de l'entreprise et sur les risques que le conseil doit surveiller. Une entreprise industrielle retiendra volontiers le stock de produits finis et le coût de transport ; une entreprise de services privilégiera la marge commerciale et le taux de retour, qui dit quelque chose de la satisfaction client. Le choix des indicateurs est, selon Service Public Entreprendre, libre et varie selon le type d'entreprise et le développement prévu : il n'existe pas de liste imposée, ni réglementaire ni normative, pour le conseil d'une PME ou d'une ETI non cotée.
Le secrétaire du conseil ou le dirigeant qui prépare le tableau de bord gagne à annoncer clairement, pour chaque indicateur, la catégorie dont il relève : cela aide les administrateurs à comprendre pourquoi une ligne figure dans le document et à juger si l'image donnée est complète. Un tableau qui ne contiendrait que des indicateurs économiques, sans rien sur la satisfaction client ou les délais, donnerait une image partielle de la performance et masquerait des signaux pourtant utiles à la délibération.
Exemple de structure de tableau de bord à présenter en séance
Voici un exemple de structure, construite sur le modèle décrit par Bpifrance Création, adaptée à une présentation en conseil. Il s'agit d'une hypothèse de structure, à remplir avec les données réelles de chaque entreprise : aucune valeur chiffrée n'est fournie ici, le tableau sert uniquement à montrer l'organisation des colonnes et le choix des lignes.
| Indicateur | Catégorie | Prévu | Réel | Écart (réel moins prévu) | Action correctrice envisagée |
|---|---|---|---|---|---|
| Chiffre d'affaires par famille de produits | Économique | ||||
| Marge commerciale | Économique | ||||
| Stock de produits finis | Économique | ||||
| Délais de livraison | Physique | ||||
| Satisfaction des clients | Physique | ||||
| Taux de retour des marchandises | Physique |
Ce squelette rejoint celui que propose Bpifrance Création pour l'entreprise en général, avec une colonne supplémentaire qui nomme la catégorie, utile pour la lecture rapide en séance. Le conseil peut y ajouter une ligne consacrée à la composition et à la gouvernance du conseil lui-même, lorsque l'entreprise est soumise à une obligation de représentation équilibrée des femmes et des hommes au sein du conseil d'administration ou de surveillance, prévue par la loi du 27 janvier 2011 dite Copé-Zimmermann. Cette obligation de 40 % minimum de chaque sexe s'applique, depuis le 1er janvier 2017, aux sociétés cotées et aux entreprises de plus de 500 salariés, et depuis le 1er janvier 2020 aux entreprises de plus de 250 salariés, selon la direction régionale de l'économie, de l'emploi, du travail et des solidarités (DREETS). Pour un conseil concerné, suivre dans son propre tableau de bord l'écart entre la composition réelle et ce seuil de 40 % a du sens, car la DREETS rappelle que les sanctions ont été renforcées par la loi PACTE : nullité de la nomination non conforme, nullité des délibérations d'un conseil irrégulièrement composé, suspension du versement des jetons de présence jusqu'à régularisation.
Comment construire le tableau de bord et le faire accepter par le conseil
Service Public Entreprendre décrit plusieurs étapes pour faire du tableau de bord de gestion un outil réellement utile de suivi et de pilotage : choisir les indicateurs, les confronter aux prévisions, diagnostiquer les écarts, puis définir des actions correctrices. Bpifrance Création insiste sur un point souvent négligé : l'implication des personnes concernées dans la conception du tableau, par exemple en sous-groupe, pour éviter des informations non pertinentes ou un tableau surchargé, et pour rester au plus proche de la réalité opérationnelle.
Transposé à la préparation d'une séance de conseil, cela donne une méthode en trois temps.
Premier temps, la sélection des indicateurs. Le dirigeant, avec son équipe de direction, propose une première liste. Le président du conseil, ou le comité d'audit lorsqu'il existe, la discute et la resserre : l'objectif n'est pas l'exhaustivité mais la pertinence pour la délibération collégiale. Un indicateur qui ne change jamais, ou qui ne révèle aucun risque ni aucune décision possible, n'a pas sa place dans le tableau du conseil, même s'il reste utile au dirigeant dans son pilotage quotidien.
Deuxième temps, la confrontation au prévisionnel. Chaque indicateur retenu est rapproché d'une valeur prévue, fixée en amont, souvent lors de l'adoption du budget ou du plan d'activité annuel. Sans cette valeur de référence, l'écart n'a pas de sens : un chiffre réel seul ne dit rien sur la performance, c'est la comparaison qui informe la décision.
Troisième temps, le diagnostic des écarts et leur présentation en séance. Service Public Entreprendre précise que cette analyse permet de déterminer pourquoi le niveau d'activité de l'entreprise diffère des objectifs fixés : objectifs trop élevés dès le départ, apparition de problèmes internes, évolution du marché. Le tableau de bord met en relief, selon Bpifrance Création, les écarts entre les prévisions et le niveau d'activité réel. En séance, ce diagnostic doit être présenté avant toute discussion sur les mesures à prendre, pour que les administrateurs comprennent la cause avant d'évaluer la réponse proposée par la direction.
Le tableau de bord dans le travail des comités et du conseil
Dans une PME ou une ETI dotée de comités spécialisés, le tableau de bord présenté en séance plénière du conseil n'est souvent qu'une synthèse d'un travail plus détaillé mené en amont par un comité. Lorsqu'un comité d'audit existe, il examine en général les indicateurs économiques et financiers avec davantage de profondeur que le conseil en séance plénière, puis restitue au conseil les points qui appellent une décision. Un comité stratégique, lorsqu'il existe, peut faire de même pour les indicateurs physiques et de projet liés à la mise en œuvre du plan stratégique.
Le tableau de bord rejoint aussi la cartographie des risques et le dispositif de contrôle interne : un indicateur qui dérive fortement de sa valeur prévue est souvent le signal d'un risque qui mérite d'être suivi plus finement, voire ajouté à la cartographie si ce n'était pas déjà le cas. Pour les entreprises soumises à la loi du 9 décembre 2016, dite loi Sapin II, dont l'article 17 impose un dispositif de prévention et de détection de la corruption et du trafic d'influence construit autour de huit mesures obligatoires, certains indicateurs du tableau de bord peuvent recouper ce dispositif, par exemple un indicateur de délais de paiement inhabituel ou de concentration excessive sur un fournisseur. L'Agence française anticorruption (AFA) est l'autorité chargée de contrôler ce dispositif ; le tableau de bord du conseil n'en est qu'un instrument parmi d'autres, pas une pièce du contrôle lui-même.
Le lecteur qui souhaite approfondir le rôle des administrateurs dans cette articulation entre tableau de bord, comités et contrôle interne peut consulter la rubrique comités, risques et pilotage du site, qui regroupe les textes consacrés à ces sujets, ainsi que la rubrique conseil et administrateurs pour tout ce qui concerne la composition et le fonctionnement du conseil lui-même.
Les erreurs fréquentes qui rendent un tableau de bord inutile en séance
La première erreur est la surcharge. Un tableau qui reprend tous les indicateurs suivis par le dirigeant au quotidien noie les administrateurs sous des données qu'ils n'ont pas le temps d'interpréter, et la séance se perd dans des explications techniques au lieu de porter sur les décisions à prendre.
La deuxième erreur est l'absence de valeur prévue. Présenter des chiffres réels sans aucun point de comparaison empêche tout diagnostic d'écart : le conseil voit une photographie, pas une trajectoire.
La troisième erreur, soulignée par Bpifrance Création, est la construction du tableau de bord sans associer les personnes concernées : un tableau conçu seul par le dirigeant, sans consultation de l'équipe de direction ni du président du conseil sur ce qui intéresse réellement les administrateurs, aboutit souvent à un document qui ne correspond ni aux besoins de gestion ni aux besoins de délibération.
La quatrième erreur est l'absence d'action correctrice associée à chaque écart significatif. Un tableau de bord qui constate un écart sans proposer de réponse transforme la séance en simple compte rendu, alors que le rôle du conseil est justement de délibérer sur les suites à donner.
La cinquième erreur, propre au contexte du conseil, est de présenter un tableau de bord figé d'une séance à l'autre, sans mise à jour régulière des indicateurs choisis. Une entreprise évolue, ses risques aussi : un indicateur pertinent il y a deux ans peut avoir perdu son intérêt, tandis qu'un nouveau risque, par exemple lié à une obligation de transparence récente, peut justifier l'ajout d'une ligne.
Quelques repères à retenir
- Conseil d'administration
- De trois à dix-huit membres (article L225-17)
- Cumul de mandats
- Cinq mandats d'administrateur au plus, pour les sociétés anonymes ayant leur siège en France (article L225-21)
- Quota de mixité
- 40 % minimum de chaque sexe (loi Copé-Zimmermann)
- Entrée en vigueur
- 1er janvier 2017 pour les sociétés cotées et plus de 500 salariés, 1er janvier 2020 pour plus de 250 salariés
- Catégories d'indicateurs
- Quatre grandes catégories selon Service Public Entreprendre
Point de vigilance
Un tableau de bord présenté au conseil n'a de valeur que si les valeurs prévues ont été fixées avant la période observée, et non reconstruites après coup pour éviter de faire apparaître un écart défavorable. Si le conseil constate que les prévisions sont systématiquement ajustées après la clôture, la fonction d'alerte du tableau de bord disparaît.
Questions fréquentes sur le tableau de bord présenté au conseil
Le tableau de bord de gestion, tel que le décrivent Bpifrance Création et Service Public Entreprendre, est l'outil général de suivi et de pilotage des performances de l'entreprise. Le tableau de bord présenté au conseil en est une version resserrée et régulière, centrée sur les indicateurs utiles à la délibération des administrateurs plutôt que sur le pilotage opérationnel quotidien.
Les sources officielles ne fixent aucun nombre. Service Public Entreprendre indique que le choix des indicateurs est libre et varie selon le type d'entreprise ; pour un conseil, l'enjeu est la pertinence pour la décision, pas l'exhaustivité.
Service Public Entreprendre évoque quatre grandes catégories d'indicateurs. Bpifrance Création détaille les indicateurs économiques, comme le chiffre d'affaires ou la marge commerciale, et les indicateurs physiques, comme les délais de livraison ou la satisfaction des clients.
Cela peut être pertinent lorsque l'entreprise est soumise à l'obligation de représentation équilibrée des femmes et des hommes au sein du conseil, prévue par la loi Copé-Zimmermann et applicable, selon la DREETS, aux sociétés cotées et aux entreprises de plus de 500 salariés depuis 2017, puis aux entreprises de plus de 250 salariés depuis 2020.
En pratique, le dirigeant ou son équipe de direction prépare le document, souvent avec l'appui du secrétaire du conseil lorsqu'il existe. Service Public Entreprendre recommande d'impliquer les personnes concernées dans la conception du tableau pour aboutir à un consensus sur les indicateurs retenus.
Non. Le tableau de bord est un outil de pilotage régulier, distinct des documents comptables annuels. Son rôle est d'alerter sur les écarts entre prévisions et réalisations tout au long de l'exercice, pas de se substituer aux obligations comptables annuelles de l'entreprise.
Un tableau de bord qui tient sur une page et que chaque administrateur comprend en cinq minutes vaut mieux qu'un document exhaustif que personne ne lit vraiment avant la séance. C'est une conviction que les textes officiels confirment indirectement : Bpifrance Création et Service Public Entreprendre décrivent un outil pensé pour l'action, pas pour l'accumulation de données, et un conseil qui s'en empare dans cet esprit en tire davantage de décisions utiles qu'un conseil qui se contente de recevoir des chiffres sans les relier aux risques qu'il doit surveiller.
Pour aller plus loin
- >Le tableau de bord, l'outil pour piloter votre entreprise, Bpifrance Création
- >Mettre en place un tableau de bord de gestion, Service Public Entreprendre
- >Parité dans les entreprises au sein des conseils d'administration et de surveillance, DREETS Pays de la Loire
- >Code de commerce, dispositions relatives au conseil d'administration, Légifrance
- >Article L225-21 du code de commerce, Légifrance
- >Les entreprises qui ont l'obligation de prévention de la corruption, Agence française anticorruption